
Зачастую компаниям требуется привлечь имущество по договору в аренду – это может быть офис, оборудование, автомобиль или участок земли. Аренда имущества – распространённое явление в коммерческой деятельности, поскольку взять имущество в аренду на определённый срок менее затратно, чем его приобретать, а в отношении государственного имущества, например земельного участка, ещё и невозможно по закону. Рассмотрим вкратце основные моменты, с которыми можно столкнуться при аренде, и как их корректно отразить в 1С:Бухгалтерия предприятия ред. 3.0.
Так как арендованное имущество на балансе арендатора не числится, то его необходимо отразить по дебету забалансового счёта 001 «Арендованные основные средства» с помощью операции, введённой вручную. Оплата арендной платы производится как обычная оплата контрагенту, через банк или кассу в корреспонденции со счётом 76.05 или 60.01. А также документ поступления (акт, накладная) на услуги, по кредиту 76.05 или 60.01, по дебету затратные счета 20,23,25,26,44. По окончании аренды делается обратная проводка в документе «Операция, введённая вручную» Кт 001.
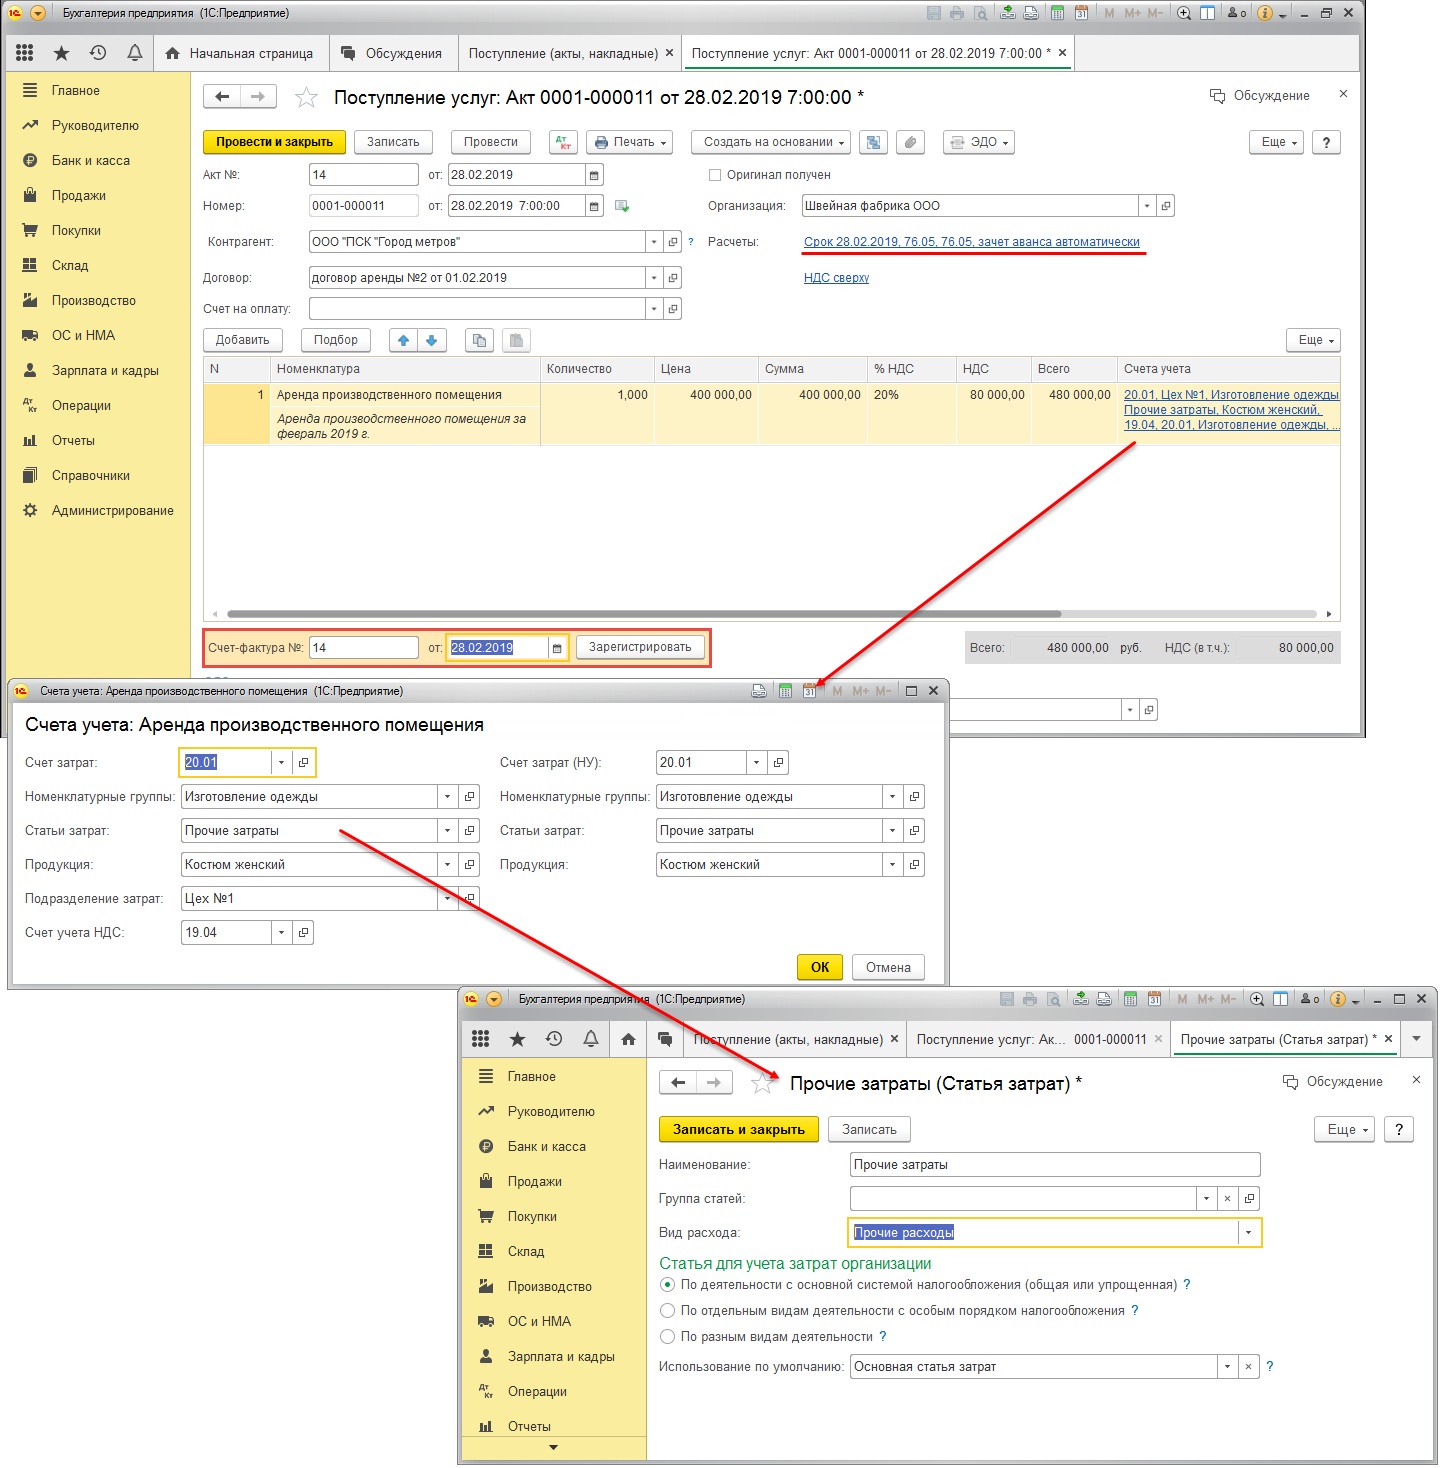 Если организация арендует имущество у физического лица, то документ «Поступление услуг (акт)» будет отсутствовать, вместо него эти же проводки прописываем через операцию вручную. Кроме того, появляется обязанность налогового агента по удержанию и перечислению НДФЛ в бюджет. Добавляем в наши ручные проводки ещё одну: Дт 76.10 Кт 68.01 на сумму НДФЛ. Для отражения налога в отчётах 6-НДФЛ и 2-НДФЛ (если это наш сотрудник) создаём «Операцию учёта НДФЛ»: раздел «Зарплата и кадры – НДФЛ – Все документы по НДФЛ». Заполняем все вкладки кроме последней, т. к. перечисление в бюджет будет отражено в программе списанием с р/с.
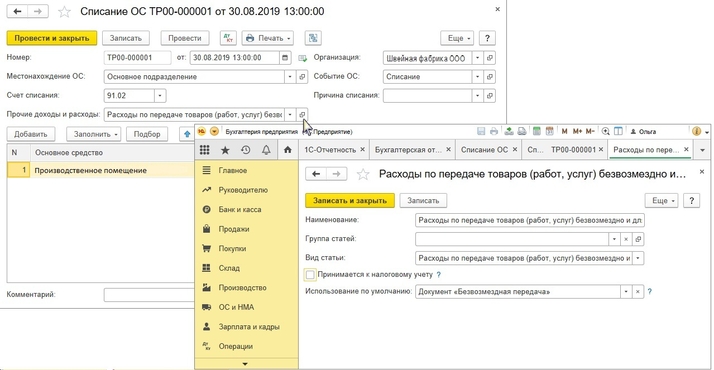
Для отражения неотделимых улучшений в счёт арендной платы, если такие имеются, оформляем документ поступления (акт, накладная). Затраты отражаем по Дт 08.04.1. Далее производим принятие к учёту ОС на сумму неотделимых улучшений на 01.01 с 08.04.1. При закрытии месяца будет начислена амортизация. При окончании аренды, помимо списания ОС в Кт 001, необходимо передать неотделимые улучшения. Оформим документ «Списание ОС», в котором амортизация будет начислена за последний месяц и списана за весь период, а также списана первоначальная и остаточная стоимость.
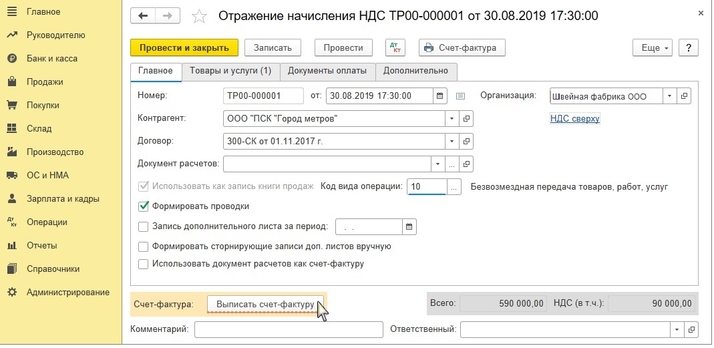
Затем создаём «Отражение начисления НДС», в поле «Код вида операции» выбераем значение «10», ставим флажки «Использовать как запись книги продаж» и «Формировать проводки», счёт учёта НДС указываем 91.02, выписываем счёт-фактуру.
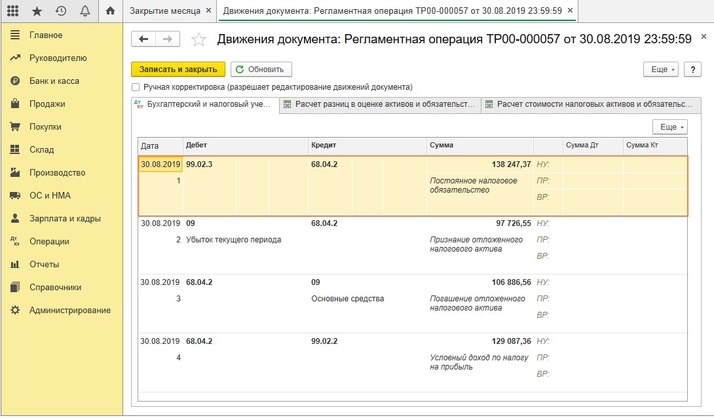
Окончательным штрихом будет переквалификация ОНА в ПНО (в части разницы в амортизации) и признание ПНО (в части НДС) автоматически при закрытии месяца, в котором был создан документ «Списание ОС». Это можно увидеть, открыв проводки регламентной операции «Расчёт налога на прибыль».
В случае необходимости проведения ремонта арендованного имущества оформляется документ реализации услуг и корректировка долга, в котором произойдёт взаимозачёт. Когда ремонт производится собственными силами, то оформляются документы по начислению зарплаты и «Требование-накладная» для передачи материалов по ремонту на один и тот же счёт, например 23. При ремонте сторонней организацией в программу вносится документ поступления услуг на 91.02.
В данной статье мы рассмотрели основные моменты, с которыми можно столкнуться при аренде, и их отражение в 1С. Как и любых других операций, их корректное и безошибочное исполнение влияет на формирование достоверной отчётности предприятия. Обращайтесь в наш Центр экспертной поддержки 1С компании «Что делать Консалт». Наши эксперты легко и быстро решат любой ваш вопрос.
Работайте в программах 1С с удовольствием!


