
Материал предоставил эксперт по оплате труда Игорь Викторович Гейц.
Федеральный закон от 30 декабря 2021 г. №474-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации»; п. 2 ст. 8 Федерального закона от 01.04.1996 г. №27-ФЗ «Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования»
Страхователь в случае, если численность работающих у него застрахованных лиц, включая лиц, заключивших договоры гражданско-правового характера, на вознаграждения по которым в соответствии с законодательством Российской Федерации начисляются страховые взносы, за предшествующий отчетный период превышает 10 человек (ранее – 25 человек и более), представляет сведения для индивидуального (персонифицированного) учета в форме электронных документов, подписанных усиленной квалифицированной электронной подписью в соответствии с Федеральным законом от 6 апреля 2011 года №63-ФЗ «Об электронной подписи».
В таком же порядке страхователем могут представляться сведения в отношении 10 и менее работающих у него застрахованных лиц, включая лиц, заключивших договоры гражданско-правового характера, на вознаграждения по которым в соответствии с законодательством Российской Федерации начисляются страховые взносы за предшествующий отчетный период.
Сведения о трудовой деятельности представляются страхователем в соответствии с пунктами 2.4-2.6 статьи 11 настоящего Федерального закона.d
Приказ ФНС России от 06.10.2021 г. №ЕД-7-11/875 «Об утверждении формы Расчета по страховым взносам, Порядка ее заполнения, а также формата представления Расчета по страховым взносам в электронной форме» (с отчета за 1-ый квартал 2022 г.)
- На титульном листе РСВ не нужно указывать ОКВЭД.
- Из раздела 1 «Сводные данные об обязательствах плательщика страховых взносов» предлагается исключить строки 120-123, в которых указываются суммы превышения произведенных плательщиком расходов на выплату страхового обеспечения над исчисленными взносами на обязательное страхование на случай временной нетрудоспособности и материнства.
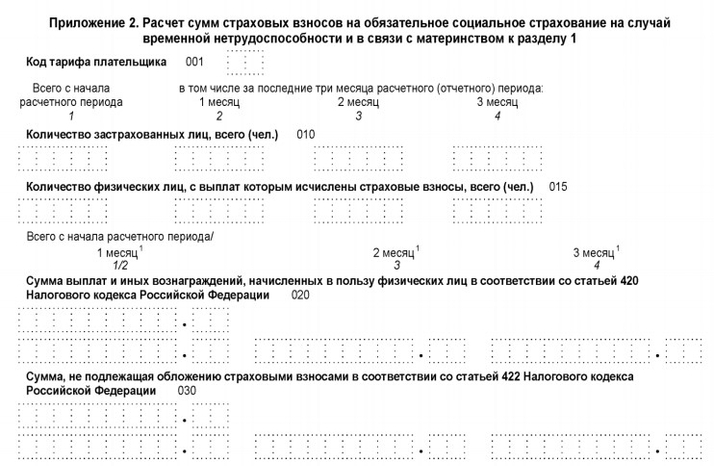
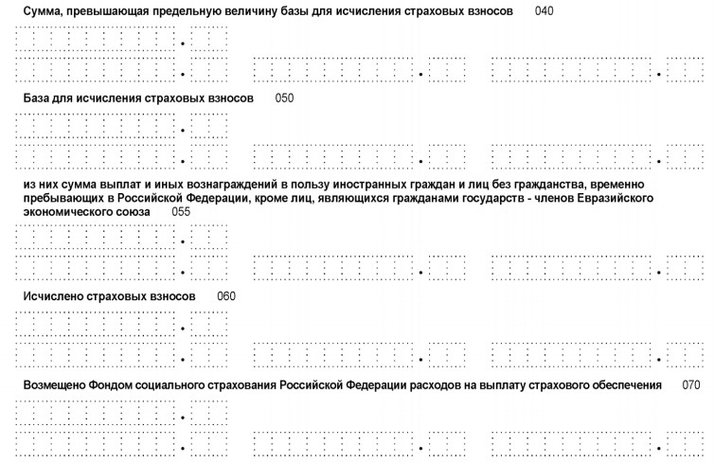
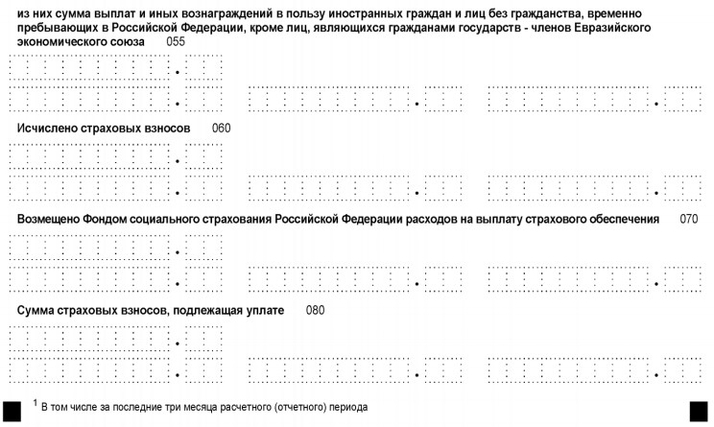
- Из приложения №2 планируется исключить строку 070 (расходы на выплату пособий) и строку 090 (превышение расходов над исчисленными взносами).
- Исключаются приложения №3 «Расходы по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством и расходы, осуществляемые в соответствии с законодательством РФ» и №4 «Выплаты, произведенные за счет средств, финансируемых из федерального бюджета».
Новая величина предельной базы
Предельная база для начисления взносов в 2022 году составит (постановление Правительства РФ от 16.11.2021 г. №1951):
- для начисления страховых взносов в ПФР РФ — 1 565 000 руб.;
- для начисления страховых взносов в ФСС России — 1 032 000 руб.
Предельная база для начисления взносов в 2021 году составит (постановление Правительства РФ от 26.11.2020 г. №1935):
- для начисления страховых взносов в ПФР РФ — 1 465 000 руб.;
- для начисления страховых взносов в ФСС России — 966 000 руб.
Больше информации по теме можно получить на онлайн-курсах УЦ «Что делать Квалификация»
- для бухгалтеров организаций бюджетной сферы 17-23 мая 2022 г.;
- для бухгалтеров коммерческих организаций 05-14 июля 2022 г.
Подробнее об этих и других учебных мероприятиях для бухгалтеров по тел. +7 (495) 784-73-75.


